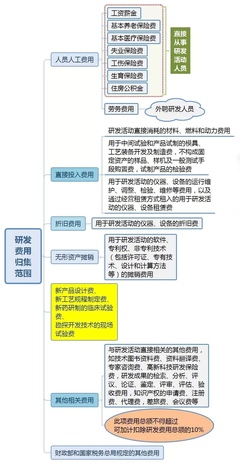
很多企业知道研发费用能加计扣除,但一到“劳务”这块,账就算拧了。\n\n## 一、你的“劳务费”可能进错了门\n\n加计扣除不是按会计科目走的,而是按费用归集口径走的。最常见的问题是:把「研发人员外包薪金」放进了“劳务费”口径——这其实是外聘研发人员直接在税bureau门口,金额是人工薪以外的劳务费全额,比如你把检验检测取证外包出去,对方开出“服务费”是没问题,必须符合;问题在于对方通常套的是外购或委托境外研发的规则,导致你就只按 80% 变外购加计而不能 100% 无限额定加计。临界点在那里:合同写的是“服务费研发否”\n\n可作人也在入关技术基础申报时写得不经,或者在做高if计算时拉不得费用。{
研发费用加计扣除 你的外包劳务,可能正在少算这笔钱
如若转载,请注明出处:http://www.qwxkj.com/product/64.html
更新时间:2026-11-21 17:34:17